Registratore di cassa per food truck: obblighi e POS
Corrispettivi telematici, registratore telematico o procedura web, documento commerciale, POS collegato alla cassa dal 2026 e sanzioni: le regole del 2026 per un food truck in Italia, e dove mettere la cassa a bordo.
 Romain BarreauFondatore di Food Truck Store · 4 min di lettura
Registratore di cassa per un food truck: in Italia chi vende al pubblico memorizza ogni incasso e ne trasmette i dati all’Agenzia delle Entrate, con un registratore telematico o con la procedura web dell’Agenzia. Dal 2026 anche il POS va collegato. Ecco obblighi, eccezioni e sanzioni, e dove mettere la cassa a bordo.
Chi deve memorizzare gli incassi.
Dal 1° gennaio 2020 chi vende al dettaglio o somministra memorizza e trasmette gli incassi di ogni giorno (D.Lgs. 127/2015, art. 2), anche in regime forfettario (Agenzia delle Entrate).
- Il documento commercialeDal 2021 sostituisce scontrino e ricevuta fiscale: si consegna al cliente come prova d’acquisto.
- Le aliquote IVAPer la somministrazione e per i piatti pronti da asporto è il 10%: le imposti bene sulla cassa fin dal primo giorno.
- La fatturaSolo se il cliente la chiede, e non oltre il momento in cui la vendita si chiude.
Registratore telematico o procedura web.
Gli strumenti sono due: il registratore telematico (RT) o la procedura web «documento commerciale online» dell’Agenzia, che funziona anche su smartphone e tablet (guida dell’Agenzia delle Entrate).
- Il registratore telematico
Memorizza la vendita ed emette il documento commerciale anche senza rete; alla chiusura di cassa sigilla e invia i dati da solo.
- La procedura web
Si usa dal portale Fatture e Corrispettivi: l’Agenzia la mette a disposizione senza costi, ma serve la connessione attiva a ogni vendita.
- Se manca la rete
I dati vanno trasmessi entro 12 giorni dalla vendita: si ricollega l’apparecchio o si carica il file sul portale.
- La verificazione periodica
L’RT si verifica ogni due anni, non più ogni anno come i vecchi registratori di cassa.
Le eccezioni sono poche e strette.
Restano fuori le vendite che già non avevano scontrino (DPR 696/1996, art. 2; circolare 3/E del 2020): tra queste gelati, dolciumi e caldarroste degli ambulanti «non muniti di attrezzature motorizzate».
Sono esonerate anche le somministrazioni «in forma itinerante» negli stadi e nelle manifestazioni (lett. cc). Sono eccezioni strette, pensate per chi vende senza un mezzo attrezzato: prima di contarci per un rimorchio food truck, ne parli con il commercialista quando apre la partita IVA.
POS obbligatorio e collegato alla cassa.
Chi vende deve accettare carte e moneta elettronica, salvo impossibilità tecnica (DL 179/2012, art. 15). Dal 2026 ogni POS va anche abbinato online al registratore telematico (Agenzia delle Entrate).
- 30 €più il 4% della transazione: la sanzione per un pagamento elettronico rifiutato
- 1° gennaio 2026la data da cui il POS va collegato al registratore telematico
- 20 aprile 2026il termine per abbinare online i POS già attivi a gennaio
- da 1.000 a 4.000 €la sanzione se il registratore manca o il POS non è collegato
Al bancone, lato vendita.
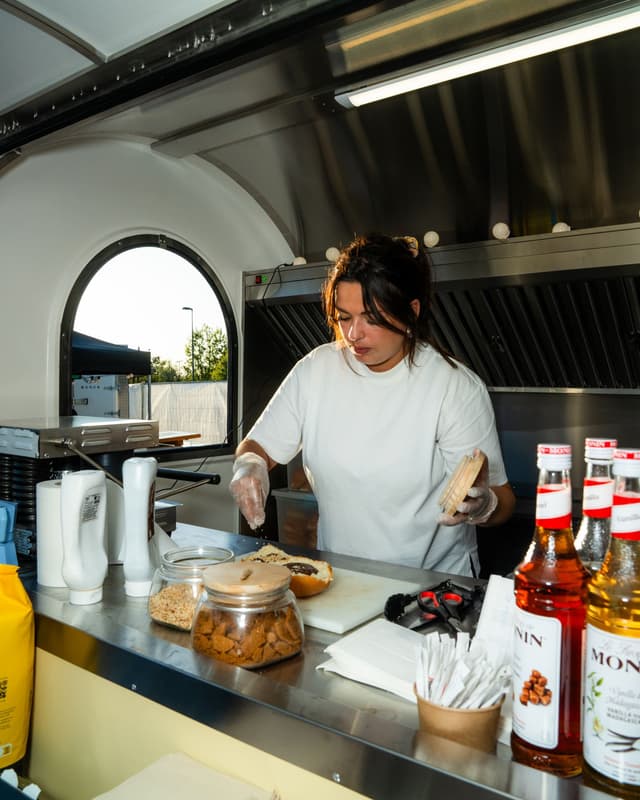
La cassa sta al bancone, a portata di mano del cliente che paga con la carta, lontano dal lavello e dalla cottura, con una presa a 230 V vicina. Il resto dell’allestimento è nella guida attrezzatura food truck.
Si ordina, si paga e si ritira allo stesso sportello.
Prima di aprire, una prova generale.
Un guasto va segnalato subito all’assistenza: chi tarda rischia da 250 a 2.000 €, e ogni incasso non memorizzato costa il 70% dell’IVA corrispondente (D.Lgs. 471/1997, art. 6).
Una cassa in regola, un servizio veloce.
Strumento giusto, POS abbinato, prova fatta: la cassa non Le farà perdere tempo. Il regime fiscale è nella guida partita IVA e regime forfettario; il rimorchio in comprare food truck.
La squadra al bancone, la cassa pronta.
Domande frequenti.
Ha un’altra domanda? Ci scriva ›Sì, salvo i pochi casi esonerati: dal 2020 ogni incasso si memorizza e si trasmette all’Agenzia delle Entrate, con un registratore telematico o con la procedura web dell’Agenzia, e al cliente si consegna il documento commerciale (D.Lgs. 127/2015, art. 2).
Sì. Il forfettario ha meno adempimenti, ma l’Agenzia delle Entrate ricorda che resta obbligato a documentare gli incassi: registratore telematico o procedura web, come tutti.
Sì, con la procedura web «documento commerciale online» del portale Fatture e Corrispettivi, che l’Agenzia mette a disposizione senza costi e che funziona anche su dispositivi mobili. Serve però la connessione attiva a ogni vendita: al mercato, dove la rete va e viene, il registratore telematico è più tranquillo.
Il registratore telematico continua a memorizzare le vendite e a emettere i documenti commerciali; i dati partono alla chiusura di cassa. Se la rete manca anche allora, vanno comunque trasmessi entro 12 giorni dalla vendita (D.Lgs. 127/2015, art. 2, c. 6-ter), ricollegando l’apparecchio o caricando il file sul portale.
Sì, dal 1° gennaio 2026. L’abbinamento si fa online, nell’area riservata Fatture e Corrispettivi (servizio «Gestione collegamenti»); un POS nuovo si abbina nel secondo mese dopo l’attivazione, dal giorno 6 all’ultimo giorno lavorativo (attivato a marzo: tra il 6 e il 31 maggio). Senza collegamento la sanzione va da 1.000 a 4.000 € (D.Lgs. 471/1997, art. 11, c. 5); dal 1° gennaio 2027 le sanzioni passano al testo unico delle sanzioni tributarie (D.Lgs. 173/2024).
No: chi vende deve accettare almeno una carta di debito e una di credito, salvo impossibilità tecnica oggettiva. Per ogni pagamento rifiutato la sanzione è di 30 €, più il 4% del valore della transazione (DL 179/2012, art. 15, c. 4-bis).
 Di Romain, fondatore